Frexit in maschera: la Francia può far saltare l’euro senza dirlo
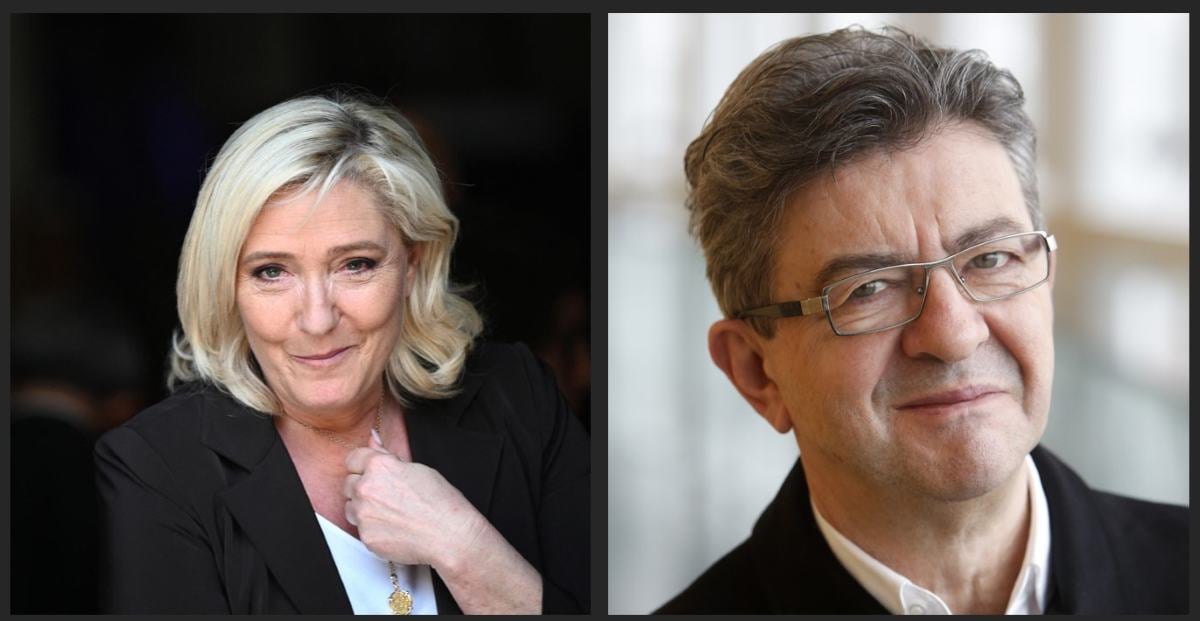
Dopo la Brexit, in Francia nessuno vuole più pronunciare la parola Frexit. Né Marine Le Pen né Jean-Luc Mélenchon la mettono al centro della campagna presidenziale, pur avendola sostenuta in passato. Ma il silenzio non cancella il rischio: dietro una retorica più moderata, i programmi di entrambi restano difficilmente compatibili con gli impegni europei. Se attuati integralmente, potrebbero avviare una rottura di fatto con l’Unione.
Le Pen offre ai mercati una “regola d’oro”, 125 miliardi di risparmi e la promessa che la Francia onorerà il debito. Ma queste garanzie rischiano di essere poco più che un segnale di virtù fiscale: non è chiaro che bastino a compensare nuove spese, il taglio dell’età pensionabile e la riduzione dell’Iva sugli idrocarburi.
Mélenchon, dal canto suo, conta di raccogliere 15 miliardi tassando i più ricchi. Una previsione fragile in un’economia aperta, dove i contribuenti possono trasferirsi altrove; e più disordini e rivolte ci saranno, più difficile sarà incassare quel gettito. Entrambi puntano anche a ricavare 11 miliardi da una tassa sui riacquisti di azioni, come se imprese e investitori non potessero adattarsi.
Le Pen vuole inoltre ridurre unilateralmente il contributo francese al bilancio europeo, aprendo uno scontro con gli altri Paesi membri. Mélenchon propone invece di trasformare i titoli francesi detenuti dalla Banque de France in obbligazioni perpetue senza cedola. Difficile immaginare che gli altri governi accettino di farsi carico del conto di una Francia che non ha risparmiato quando poteva.
Il rischio è sistemico. Se Parigi non ottenesse ciò che vuole, potrebbe scegliere di trascinare con sé l’intera casa europea. Una crisi finanziaria francese si propagherebbe all’eurozona; la Bce potrebbe non riuscire a sostenere un Paese troppo grande per fallire e troppo grande per essere salvato. A quel punto non sarebbe più soltanto un problema francese.
La sovranità nazionale venduta come “ripresa del controllo” è una favola con un antagonista: Bruxelles o la Bce. Ma la realtà potrebbe essere ben più dura. Le Pen potrebbe vincere un secondo mandato ammorbidendo le richieste all’Europa, oppure imboccare una strada che nessuno chiamerà Frexit. La fine dell’euro, però, sarebbe una Frexit in maschera.